Révision du 11 septembre 2026 : ce guide distingue désormais la règle contractuelle et le fonctionnement bancaire. Les anciens pourcentages présentés comme proportionnés, le délai universel de libération et l’exclusion automatique des règles de caisse ont été retirés.
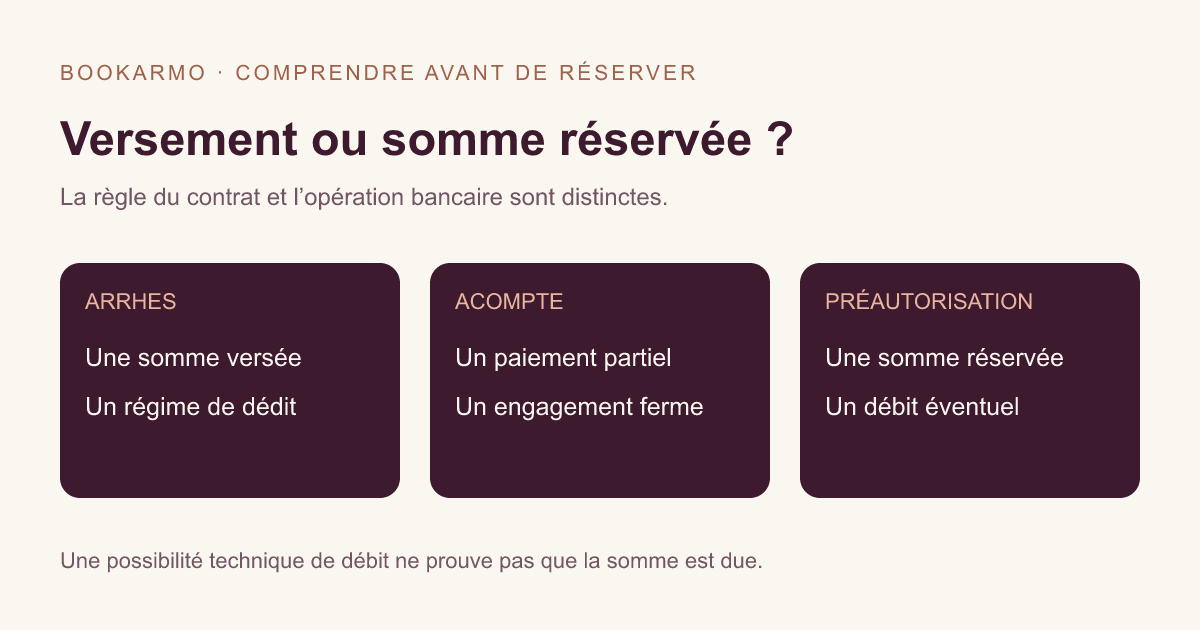
Pour sécuriser un rendez-vous beauté, arrhes, acompte et empreinte bancaire ne répondent pas à la même question. Les deux premiers qualifient une somme versée avant la prestation. La préautorisation décrit un mécanisme bancaire qui réserve une somme avant un éventuel débit. Aucun de ces mots ne suffit, à lui seul, à rendre toutes les retenues possibles en cas d’absence.
Le choix doit être compréhensible pour le salon comme pour le client : que se passe-t-il à la réservation, lors du rendez-vous, en cas d’annulation et lorsqu’un désaccord survient ? Voici les points à examiner dans une relation entre un professionnel et un consommateur en France. Les situations chiffrées sont fictives et ne constituent ni des tarifs conseillés ni des modèles de clauses prêts à appliquer.
Identifier ce qui est demandé au moment de réserver
Commencez par décrire le mouvement financier, sans utiliser un terme vague comme « garantie ». Le client verse-t-il immédiatement une somme ? Est-elle réservée sur sa carte sans encaissement ? Enregistre-t-il seulement un moyen de paiement pour une opération ultérieure ? Ces situations n’ont pas les mêmes effets et ne doivent pas être présentées comme interchangeables sur la page de réservation.
Précisez ensuite l’objectif de la somme et son articulation avec le prix de la prestation. Un versement à valoir sur le prix devra être pris en compte dans le reste à payer si le rendez-vous est honoré. Une préautorisation peut suivre un autre parcours selon le dispositif retenu. Demandez au prestataire comment le client verra ces opérations, notamment si le règlement final intervient par un autre moyen.
Une réservation, un paiement accepté et une prestation réalisée correspondent également à des événements différents. Un statut « confirmé » dans un agenda ne prouve pas qu’un débit a été effectué. À l’inverse, un paiement visible dans un outil ne prouve pas que les conditions contractuelles étaient correctement présentées. Votre procédure doit permettre de retrouver séparément ces informations lorsque le client pose une question.
Comprendre les arrhes et le régime par défaut
L’article L214-1 du Code de la consommation précise que, sauf stipulation contraire, les sommes versées d’avance dans un contrat entre professionnel et consommateur sont des arrhes. Dans ce cadre, le consommateur peut revenir sur son engagement en les perdant ; le professionnel qui se dédit les restitue au double. Ne remplacez pas cette règle par une qualification ajoutée après le litige.
Prenons un exemple fictif : une somme de 20 euros est clairement versée à titre d’arrhes. Si le consommateur se dédit dans le cadre de ce régime, il perd ces 20 euros. Si le professionnel se dédit, la restitution au double représente 40 euros au total. Il ne s’agit pas d’un montant conseillé pour une prestation, mais d’une illustration du calcul. D’autres circonstances ou droits peuvent devoir être examinés avant d’appliquer cette conséquence.
Distinguez le dédit d’une réclamation pour mauvaise exécution, d’une impossibilité particulière ou de l’exercice d’un droit légal de rétractation. Tous les messages contenant le mot « annulation » ne correspondent pas à la même situation. Demandez le motif utile à la compréhension du dossier sans exiger de détails personnels disproportionnés. Une qualification précise évite de répondre automatiquement par une retenue lorsque le problème est différent.
Comprendre l’engagement associé à l’acompte
La DGCCRF distingue l’acompte des arrhes : l’acompte constitue un premier versement et marque un engagement ferme des parties. Le contrat doit donc être pris au sérieux des deux côtés. Le professionnel ne peut pas considérer qu’il peut librement annuler en remboursant simplement la somme, et le client ne dispose pas du même mécanisme de dédit que pour des arrhes.
Cela ne signifie pas que chaque absence permet de débiter automatiquement le solde ou de conserver n’importe quelle somme. Les conséquences dépendent du contrat, du manquement invoqué et des droits applicables. La possibilité de demander une réparation et le pouvoir technique d’utiliser une carte sont deux sujets distincts. En cas de désaccord, faites examiner la situation avant de transformer une créance contestée en opération bancaire.
Pour une prestation fictive de 80 euros avec un acompte de 20 euros, le reste à régler lorsque le service est réalisé est de 60 euros. Cette soustraction ne dit rien du montant qui serait justifié en cas de litige. Conservez cette distinction dans les documents remis au client : calcul du solde pour un rendez-vous honoré et conséquences d’une inexécution ne doivent pas être confondus dans la même formule.
Comprendre ce qu’une empreinte bancaire réserve
Dans son usage de préautorisation, l’empreinte bancaire réserve une somme avant la capture, c’est-à-dire l’opération qui permet ensuite le débit. La documentation Stripe sur les autorisations et captures séparées décrit ce fonctionnement et des durées variables. Cette source explique un dispositif technique particulier ; elle ne constitue ni une autorisation juridique générale de facturer une absence ni une preuve que toute plateforme fonctionne de la même façon.
La réserve peut affecter la capacité de paiement disponible du client même si la somme n’est pas encore encaissée. Évitez donc de présenter l’opération comme « sans aucun effet sur votre argent ». Le client doit pouvoir distinguer un montant réservé, un paiement débité et une opération annulée. La présentation exacte sur son compte dépend aussi de sa banque et du type de carte utilisé.
Une carte enregistrée n’est pas nécessairement une préautorisation encore valide. Demandez au prestataire quel événement crée l’autorisation, comment sa date d’expiration est connue et ce qui se passe si le rendez-vous est éloigné. Ne promettez pas une réserve valable jusqu’à n’importe quelle date. La documentation du prestataire et les conditions du réseau doivent être vérifiées pour le parcours réellement proposé.
Séparer réservation, expiration, capture et remboursement
Une préautorisation a une durée limitée. Si elle expire sans capture, les fonds sont libérés selon le fonctionnement du dispositif. Un remboursement concerne au contraire une somme déjà débitée. Utiliser le même mot pour ces deux opérations peut rendre les échanges incompréhensibles : le client peut chercher un crédit bancaire alors qu’il doit vérifier la disparition d’une réservation de fonds.
Pour un rendez-vous honoré, définissez un parcours qui évite un double paiement. Si le client règle sur place, vérifiez ce qui doit arriver à la réserve initiale. S’il reste une somme à payer après un acompte, rendez ce solde visible. Ne déclenchez pas une nouvelle opération uniquement parce que l’agenda ou un message n’affiche pas encore le même état que l’outil bancaire.
Pour une annulation, relevez d’abord le statut réel : autorisation en cours, autorisation expirée, paiement capturé ou remboursement engagé. Puis appliquez la décision appropriée au dossier. Une libération demandée n’est pas forcément immédiatement visible dans toutes les interfaces. Communiquez l’opération effectuée et la manière de la vérifier, sans annoncer un délai bancaire universel que vous ne maîtrisez pas.
Demandez aussi qui peut intervenir dans l’outil. Une personne chargée de déplacer un rendez-vous ne doit pas forcément pouvoir effectuer toutes les opérations financières. Définissez les responsabilités et les confirmations nécessaires. Cette organisation limite les erreurs ordinaires, comme une capture déclenchée alors qu’une annulation avait déjà été acceptée par un autre membre de l’équipe.
Informer le client avant son engagement
L’information doit intervenir au moment où le client décide. La fiche Service Public sur l’information avant un contrat à distance décrit les éléments à communiquer avant la conclusion. Pour votre parcours, rendez compréhensibles la prestation, son prix, la nature de la somme demandée et les conditions pertinentes. Un email ultérieur peut confirmer ce qui était annoncé ; il ne remplace pas une information préalable absente.
Présentez les conséquences d’une annulation avec des mots précis. Si votre organisation distingue un report, une annulation et une absence sans nouvelle, expliquez ces situations. Indiquez par quel canal le client peut vous prévenir et comment il obtient une confirmation. Une règle que l’équipe interprète de plusieurs façons sera difficile à expliquer après coup, même si elle figurait dans un long document.
Vérifiez le parcours sur un petit écran. Le client peut-il lire le montant et comprendre si la somme est versée ou réservée avant de confirmer ? Un lien vers les conditions reste-t-il accessible ? La formulation du bouton reflète-t-elle l’engagement demandé ? Ces vérifications portent sur la clarté du parcours et ne remplacent pas l’examen juridique des conditions générales.
Conservez la version des informations présentées lors de la réservation. Modifier la page aujourd’hui ne prouve pas ce que le client a accepté auparavant. Un historique utile relie la réservation à la version concernée, sans accumuler de données inutiles. Lorsque vous changez votre politique, décidez comment l’équipe traitera les rendez-vous déjà pris avec les anciennes conditions.
Ne pas confondre annulation commerciale et rétractation
Une règle d’annulation fixée par le salon ne remplace pas les droits légaux du consommateur. Pour certains contrats conclus à distance, un droit de rétractation de quatorze jours peut s’appliquer, avec des exceptions et des conditions particulières. La qualification du contrat et les modalités d’exécution doivent être examinées ; réserver une date ne suffit pas à conclure que toute prestation beauté est exclue de ce droit.
Soyez particulièrement attentif lorsque la prestation doit commencer avant la fin d’un délai de rétractation applicable. La demande d’exécution anticipée et les conditions liées à une prestation entièrement exécutée ne doivent pas être remplacées par une case générale mal expliquée. Faites valider le parcours et ses formulations pour votre activité, plutôt que de recopier les conditions d’un autre secteur.
De même, un client qui exerce un droit applicable n’est pas nécessairement un client qui manque son rendez-vous au sens de votre politique commerciale. L’équipe doit pouvoir identifier cette différence avant de décider d’une retenue. Documentez le motif de la demande et la réponse, en termes factuels. Cette étape protège la qualité du traitement sans présumer que toutes les demandes doivent recevoir la même issue.
Rédiger une politique applicable dans les deux sens
Une politique compréhensible décrit aussi ce qui se passe lorsque le salon modifie ou annule le rendez-vous. Expliquez comment le client sera informé et comment les sommes déjà versées ou réservées seront traitées selon le régime applicable. Ne prévoyez pas seulement des conséquences pour le client tout en laissant les engagements du professionnel indéfinis.
Aucun pourcentage proposé dans ce guide ne vaut seuil légal de proportionnalité. Une règle présentée comme habituelle dans le secteur ne devient pas valable par sa seule popularité. Faites examiner la rédaction, les montants et leur justification dans le contexte de la prestation. La clarté d’une clause est nécessaire à sa compréhension, mais ne suffit pas à écarter toute contestation sur son contenu.
Les exemples de votre politique doivent correspondre aux cas que l’équipe rencontre : annulation annoncée, retard, changement de prestation ou absence sans nouvelle. Évitez de traiter ces situations comme identiques. Une personne arrivée en retard peut accepter une prestation adaptée ; un changement demandé par le salon relève d’une autre décision. Le document doit laisser comprendre qui confirme l’accord et son effet financier.
Pour l’organisation quotidienne, notre guide sur les actions à prendre après un no-show en institut aborde les étapes voisines. Le présent guide se concentre sur la qualification des sommes et les vérifications préalables. Une politique financière ne remplace pas les rappels, une possibilité simple de prévenir et un agenda correctement tenu.
Organiser les reports et les réservations prises à l’avance
Un report accepté doit laisser une trace de ce qui change. La nouvelle date ne dit pas, à elle seule, ce qui arrive à la somme déjà versée ou à l’autorisation bancaire. Confirmez au client le sort de cette opération et le montant qui restera à régler. Si une nouvelle autorisation est nécessaire, expliquez pourquoi et vérifiez l’état de l’ancienne, pour éviter deux réservations de fonds dont personne ne comprend la raison.
Distinguez le report proposé par le salon de celui demandé par le client. Dans les deux cas, conservez les éléments de l’accord : nouvelle prestation éventuelle, date et traitement financier retenu. Ne transformez pas automatiquement un versement ancien en un autre mécanisme sous prétexte que le rendez-vous a été déplacé. Une modification du contrat ou du parcours mérite une information adaptée et un accord lorsque celui-ci est nécessaire.
Pour une réservation éloignée, interrogez le prestataire sur la durée de l’autorisation et sur les étapes à prévoir avant le rendez-vous. Une confirmation d’agenda envoyée longtemps à l’avance ne maintient pas magiquement une réserve bancaire. Si votre organisation prévoit un rappel ou une nouvelle action du client, indiquez-la clairement. Prévoyez également la conduite à tenir lorsqu’il ne répond pas, sans présenter d’avance un débit comme garanti.
Les canaux de communication peuvent créer des désaccords évitables. Une annulation envoyée sur un réseau social peut rester invisible à la personne qui consulte seulement l’agenda. Indiquez le canal prévu et organisez sa consultation selon les horaires annoncés. Si l’équipe accepte exceptionnellement une demande reçue ailleurs, reportez cette décision dans le suivi du rendez-vous afin qu’un autre membre ne déclenche pas ensuite une opération contradictoire.
Traiter un désaccord sans inventer une preuve
Avant de répondre, rassemblez les faits utiles : prestation réservée, date, conditions communiquées, message reçu et état du paiement. Vérifiez s’il existe une demande de report ou un échange avec une autre personne du salon. Le fait qu’un créneau apparaisse comme non honoré dans l’agenda ne démontre pas que personne n’a prévenu par un autre canal.
Ne reconstituez pas une acceptation qui n’a pas été enregistrée. Si une preuve manque, indiquez ce qui est réellement disponible et faites examiner le dossier en conséquence. Une capture d’écran de la politique actuelle ne démontre pas les informations affichées à la date de réservation. De la même manière, une note interne doit distinguer le fait constaté de l’interprétation de son auteur.
Exposez au client la situation et les éléments pertinents dans un message compréhensible. Si un remboursement est dû, ne présentez pas automatiquement un avoir comme la seule option. Si une solution amiable est proposée, précisez ce qu’elle couvre et conservez l’accord. En cas de désaccord persistant, utilisez les voies de réclamation et de médiation applicables plutôt qu’une succession de débits destinés à forcer le règlement.
Une contestation bancaire doit être traitée avec le prestataire de paiement selon ses procédures. Réunissez les éléments réellement disponibles et respectez les échéances qui vous sont communiquées. Le fait que vous estimiez une somme due ne garantit pas l’issue d’une contestation. Ne demandez pas au client un autre paiement pour contourner la procédure sans avoir clarifié le dossier et le statut de l’opération précédente.
Lorsque vous effectuez une restitution, fournissez une information traçable : opération concernée, montant et date de votre action. Si le client ne la voit pas encore, vérifiez le statut avec le prestataire avant d’effectuer un second remboursement. Une double restitution est aussi une erreur à éviter. Cette vérification technique ne doit toutefois pas servir à retarder une somme dont le remboursement est dû.
Protéger les données de carte et le dossier client
La CNIL encadre le paiement à distance par carte bancaire. Ne demandez pas une photo de carte et ne copiez pas le cryptogramme dans les notes de l’agenda. Utilisez le parcours sécurisé du prestataire prévu pour les données de paiement. Le fait de vouloir limiter les absences ne justifie pas de constituer une base de coordonnées bancaires accessible à toute l’équipe.
Distinguez également la donnée nécessaire au paiement de celle nécessaire à la relation client. Pour comprendre une opération, une référence de transaction et son statut peuvent être utiles ; le numéro complet de carte ne doit pas devenir un champ de suivi courant. Les droits d’accès, les durées de conservation et les modalités de suppression doivent correspondre aux finalités réelles et aux obligations applicables.
Un désaccord ne justifie pas non plus de publier une appréciation sur le client ou de diffuser son dossier à d’autres établissements. Notre guide sur les informations relatives aux absences et le RGPD traite ce sujet distinct. Dans cette procédure, restez sur des faits vérifiables et les personnes autorisées à gérer le dossier, sans commentaires sur le caractère ou les intentions supposées du client.
Vérifier les fonctions de l’outil avant de choisir
Demandez une démonstration du parcours complet, sans opération réelle sur un client : réservation, information, versement ou préautorisation, modification, annulation et traitement financier. Vérifiez ce que l’outil enregistre et ce que vous pouvez retrouver ensuite. Une fonction annoncée dans une présentation ne suffit pas à prouver qu’elle est activée dans votre configuration ni que ses paramètres conviennent à votre politique.
Préparez des questions concrètes. Le montant réservé et le montant payé sont-ils distingués ? Comment l’expiration est-elle signalée ? Qui peut décider d’une capture ou d’un remboursement ? Peut-on retrouver la version des conditions ? Comment un changement d’horaire est-il communiqué ? Les réponses doivent permettre d’identifier les opérations automatiques et celles qui nécessitent une décision du salon.
Ne déduisez pas non plus qu’un paiement en ligne est automatiquement hors du champ des règles relatives aux logiciels de caisse. La présentation officielle de Bercy décrit un périmètre et des exceptions liés notamment à la situation de l’entreprise et aux fonctions utilisées. Le seul emplacement du paiement, en ligne ou au comptoir, ne tranche pas la question. Faites qualifier votre usage avec l’éditeur et votre conseil comptable.
Mettre en place une procédure que l’équipe comprend
Avant d’activer un mécanisme financier, réunissez les personnes qui prennent les rendez-vous et celles qui gèrent les paiements. Faites-leur expliquer le même cas : un versement à la réservation, une annulation acceptée et un rendez-vous honoré. Si les réponses diffèrent sur la nature de la somme ou le solde, corrigez les documents et le paramétrage avant de généraliser le parcours.
Choisissez ensuite une procédure de contrôle simple. Une personne vérifie la demande, une autre validation peut être prévue pour les opérations sensibles, et le résultat est communiqué au client. Conservez les références utiles sans exposer les données bancaires. Lorsqu’une anomalie apparaît, interrompez les opérations automatiques concernées et examinez sa cause avant de répéter la même action sur plusieurs dossiers.
Lors du bilan, ne mesurez pas uniquement le nombre d’absences. Notez aussi les questions reçues sur les sommes réservées, les erreurs de solde et les annulations qui ont demandé plusieurs échanges. Ces observations peuvent révéler une formulation confuse ou une étape mal comprise. Elles n’autorisent pas à attribuer automatiquement une évolution de fréquentation au mécanisme financier : les horaires, les rappels et les changements d’activité peuvent également intervenir.
Préparez une consigne de remplacement lorsque la personne habituellement chargée des paiements est absente. L’équipe doit savoir qui peut vérifier un statut et qui prend la décision, sans partager des identifiants entre collègues. Une procédure claire reste utilisable pendant les congés et les changements d’organisation.
Les outils ne constituent qu’une partie du dispositif. Le guide réduire les no-shows dans un salon présente d’autres pistes d’organisation. Pour découvrir le projet et discuter du parcours envisagé, consultez la présentation de Bookarmo ou les informations sur le pilote. Ces échanges doivent permettre de vérifier l’adéquation de l’outil à votre situation ; ils ne remplacent pas la validation de vos conditions ni l’examen d’un litige particulier.